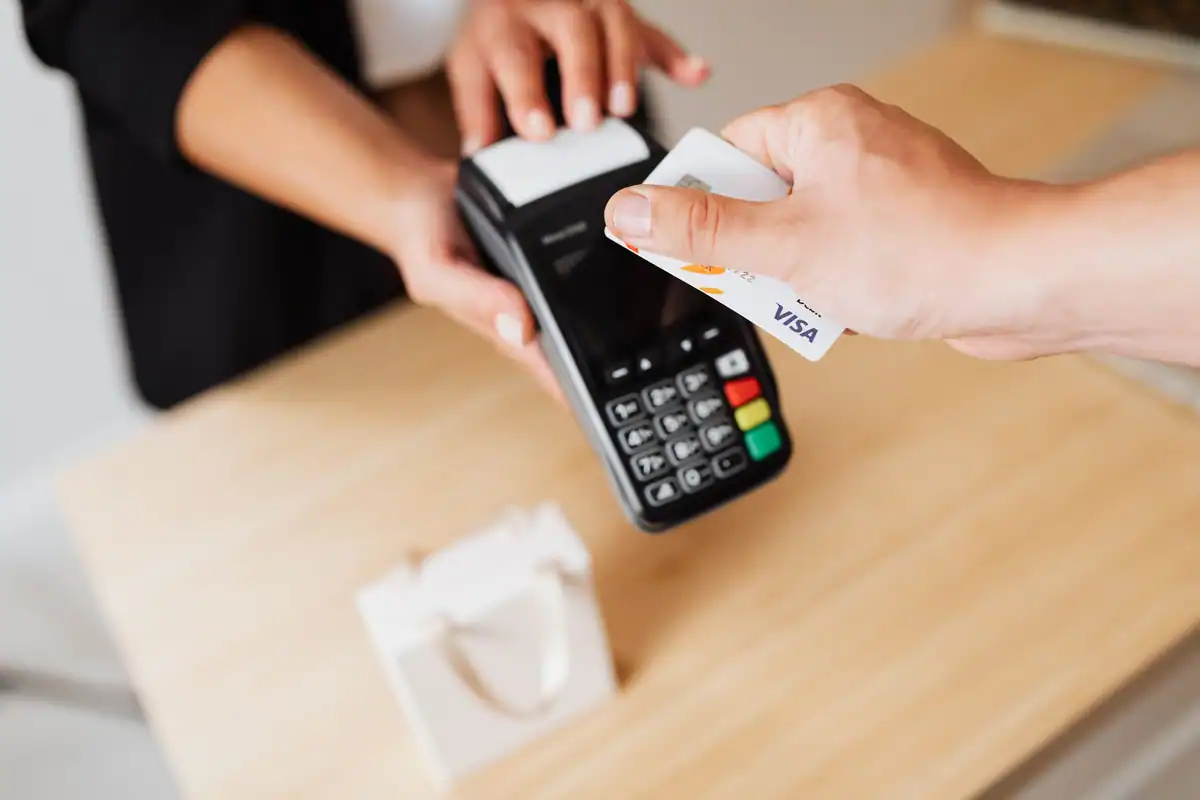
Plata contactless înseamnă că apropii cardul de terminal, aștepți un semnal sonor și plata este gata, de cele mai multe ori fără să introduci codul PIN. Tehnologia din spate se numește NFC și funcționează doar la o distanță de câțiva centimetri, iar fiecare plată este protejată de un cod criptografic generat o singură dată. Limitele care decid când ți se cere totuși PIN-ul vin din regulile europene de autentificare și din setările băncii tale.
Mai jos afli ce se întâmplă tehnic când apropii cardul, de ce terminalul îți cere uneori codul chiar și pentru o sumă mică, ce riscuri reale există și care sunt doar mituri, plus cum controlezi funcția din aplicație. Pentru celelalte moduri de plată și pentru costurile cardului vezi Cardul bancar: ghid complet despre tipuri, folosire și costuri. Informațiile sunt generale; pragurile exacte și opțiunile disponibile diferă de la o bancă la alta și se pot modifica.
Ce este plata contactless
Plata contactless este o plată cu cardul în care datele circulă prin unde radio de rază foarte scurtă, fără să introduci cardul în terminal. O recunoști după simbolul cu patru unde curbate, tipărit atât pe card, cât și pe terminalele care o acceptă.
Tehnologia folosită este NFC (Near Field Communication, comunicare în câmp apropiat), o variantă de identificare prin radiofrecvență gândită pentru distanțe de ordinul câtorva centimetri. Cardul nu are baterie: antena din interiorul lui primește energie din câmpul generat de terminal, exact cât să pornească cipul și să răspundă.
Același tip de comunicare este folosit de telefoanele și ceasurile cu portofel digital. Diferențele de securitate dintre card și telefon sunt explicate în Portofelul digital: cum plătești cu telefonul sau ceasul.
Ce se întâmplă în secunda în care apropii cardul
Când apropii cardul, terminalul și cipul au un schimb scurt de mesaje, la capătul căruia cardul produce un cod unic pentru acea tranzacție. Codul este trimis băncii tale, care aprobă sau refuză plata.
- Terminalul afișează suma și activează câmpul radio.
- Cardul se alimentează din câmp și se identifică: aplicația de plată, rețeaua de carduri, datele de bază.
- Cipul generează criptograma, un cod calculat din datele tranzacției (sumă, dată, un număr aleator dat de terminal) și dintr-o cheie secretă stocată în cip.
- Terminalul trimite cererea de autorizare spre banca ta.
- Banca verifică criptograma, soldul, limitele și contoarele de plăți fără PIN.
- Terminalul confirmă: semnal sonor și mesaj de aprobare sau cerere de PIN.
Pentru că fiecare criptogramă este valabilă o singură dată, cineva care ar intercepta mesajul nu îl poate folosi pentru o a doua plată.
O singură apropiere, o singură plată
O apropiere a cardului corespunde unei singure tranzacții, pentru suma afișată atunci pe ecran. Dacă terminalul nu a confirmat și casierul îți cere să mai încerci, verifică pe ecran sau în aplicație că prima încercare nu a fost aprobată. Dacă apare totuși o dublă debitare, se rezolvă prin comerciant sau prin contestare la bancă, după procedura din Contestarea unei tranzacții cu cardul: cum funcționează.
De ce ți se cere uneori PIN-ul
PIN-ul ți se cere la o plată contactless fie pentru că suma depășește pragul fără cod, fie pentru că ai atins numărul maxim de plăți fără PIN sau suma cumulată permisă de la ultima autentificare. A doua situație surprinde des: terminalul îți cere codul pentru o cafea, după o zi cu mai multe plăți mici.
Regulile vin din normele europene privind autentificarea strictă a clientului (SCA), stabilite în aplicarea directivei PSD2. Ele permit o excepție pentru plățile contactless de valoare mică, dar cu plafoane.
| Ce se verifică | Regula europeană (plafon maxim) | Ce face banca ta |
|---|---|---|
| Valoarea unei singure plăți fără PIN | Cel mult echivalentul a 50 de euro | Stabilește un prag în lei, care poate fi mai mic |
| Suma cumulată fără PIN de la ultima autentificare | Cel mult echivalentul a 150 de euro | Poate folosi acest contor |
| Numărul de plăți consecutive fără PIN | Cel mult 5 | Poate folosi acest contor în locul celui valoric |
| Ce resetează contoarele | O plată cu autentificare strictă | De exemplu, o plată cu PIN sau o retragere la ATM |
Banca alege ce contor aplică și poate stabili praguri mai stricte decât plafoanele europene. Pragul de valoare în lei pentru plățile fără PIN este stabilit în practică de rețelele de carduri și de bănci și poate fi modificat; îl afli din informațiile băncii sau din aplicație.
Sfat: Dacă vrei să eviți surpriza unui PIN cerut la coadă, fă din când în când o plată cu cip și PIN sau o retragere la ATM. Contoarele de plăți fără cod se resetează și următoarele plăți mici trec iar doar prin apropiere.
Alte motive pentru care terminalul cere PIN
- terminalul este configurat de comerciant să ceară PIN la orice sumă;
- banca a observat un tipar neobișnuit și cere confirmarea titularului;
- cardul este nou și nu a fost încă folosit cu PIN.
La un card nou, prima plată se face de obicei cu cip și PIN, introducând cardul în terminal; abia după aceea funcția contactless devine activă la multe bănci.
Riscurile reale și miturile
Plata contactless este considerată sigură, iar riscul principal nu este furtul de date „prin geantă”, ci folosirea unui card pierdut până la blocare. Merită să separi temerile justificate de cele exagerate.
| Afirmație des întâlnită | Ce este adevărat |
|---|---|
| Cineva îmi poate lua bani trecând cu un cititor pe lângă buzunar | Ar trebui un terminal de comerciant înregistrat, la câțiva centimetri, iar banii ar ajunge într-un cont identificabil; scenariul este foarte improbabil |
| Datele citite prin apropiere permit cumpărături online | Prin contactless nu se transmite codul CVV, iar plățile online cer confirmare 3D Secure |
| Un card găsit pe stradă poate fi folosit fără limită | Poate fi folosit pentru plăți mici până la atingerea contoarelor; de aceea blocarea imediată contează |
| Terminalul poate lua de două ori bani la aceeași apropiere | O apropiere înseamnă o singură tranzacție, pentru suma afișată |
| Contactless este mai puțin sigur decât banda magnetică | Este mai sigur, pentru că folosește criptogramă unică, la fel ca cipul |
În practică, banii se pierd mult mai des prin informații oferite chiar de client escrocilor, prin mesaje sau apeluri false, decât prin tehnologia de plată. Schemele frecvente și semnele de avertizare sunt descrise în Securitatea bancară: ghid complet de protecție a banilor.
Ciocnirea cardurilor în portofel
Dacă ții mai multe carduri contactless unul lângă altul și apropii tot portofelul, terminalul poate da eroare sau poate alege alt card decât cel dorit. Fenomenul se numește „card clash”. Scoate din portofel cardul cu care vrei să plătești, mai ales la validatoarele din transportul public.
Atenție: Dacă pierzi cardul, nu aștepta să vezi plăți pe extras. Blochează-l imediat din aplicație: chiar și plățile mici fără PIN se pot aduna. Pașii completi sunt în Cardul pierdut sau furat: ce faci imediat, pas cu pas.
Cum controlezi funcția contactless
La multe bănci poți activa, dezactiva sau limita plățile contactless din aplicația de mobile banking sau din internet banking. Opțiunile disponibile diferă, dar câteva sunt frecvente.
- Oprirea completă a funcției contactless pe cardul fizic, păstrând plata cu cip și PIN.
- O limită separată pentru plățile prin apropiere, în cadrul limitei zilnice de plăți la comercianți.
- Blocarea temporară a întregului card, utilă când nu știi unde l-ai pus.
- Notificări instant pentru fiecare plată, ca să vezi imediat orice tranzacție.
Cum se combină aceste setări cu limitele zilnice de retragere și de cumpărături online afli în Limitele cardului: cum le setezi pentru plăți și retrageri. Dacă banca ta nu permite dezactivarea din aplicație, poți întreba la telefon sau la ghișeu dacă există un card fără funcția contactless.
Husele cu ecran
Husele și portofelele cu protecție „RFID” blochează câmpul radio și împiedică citirea cardului prin apropiere. Nu sunt necesare pentru majoritatea oamenilor, dar pot fi o soluție pentru cine vrea să evite card clash-ul sau preferă o barieră fizică.
Contactless în transport și în alte situații
Tot mai multe sisteme de transport public acceptă validarea direct cu cardul bancar contactless sau cu telefonul, fără bilet separat. În aceste sisteme, suma poate fi debitată mai târziu, după calculul tarifului pentru toate călătoriile din zi, așa că pe extras poate apărea o singură plată în loc de mai multe validări.
Câteva lucruri de știut:
- Validează cu același card sau dispozitiv la urcare și, unde se cere, la coborâre, ca să fie calculat corect tariful.
- La control, prezinți același card sau telefon cu care ai validat; controlorul îl citește cu un aparat.
- Cardul și telefonul sunt tratate ca mijloace diferite, pentru că telefonul folosește alt număr, un token. Nu valida cu cardul ca apoi să prezinți telefonul la control.
Unele bancomate acceptă și ele apropierea cardului pentru identificare, dar PIN-ul se introduce oricum. Detalii despre retrageri găsești în Retragerea de numerar la ATM: comisioane și limite.
Contactless în străinătate
Plata prin apropiere funcționează la fel în străinătate, dar pragul fără PIN este stabilit în moneda țării respective și poate fi diferit de cel din România. Mai important decât PIN-ul este însă modul de conversie a monedei: dacă terminalul îți oferă să plătești în lei, alegi moneda locală. Explicația detaliată a capcanei se află în Cardul în străinătate: conversia valutară și capcana DCC.
În unele țări din afara Uniunii Europene, normele europene de autentificare nu se aplică comerciantului, așa că pragurile și comportamentul terminalelor pot diferi. Notificările din aplicație rămân cel mai bun mod de a urmări ce plătești.
Ce iei cu tine din acest ghid
Plata contactless este rapidă și, datorită codului unic generat pentru fiecare tranzacție, la fel de sigură ca plata cu cip. PIN-ul ți se cere periodic din cauza regulilor europene, care limitează suma și numărul plăților consecutive fără autentificare. Riscul real nu este citirea de la distanță, ci un card pierdut și neblocat.
De reținut:
- NFC funcționează doar la câțiva centimetri, iar fiecare plată are criptogramă unică;
- regulile europene plafonează plata fără PIN și cer codul după mai multe plăți mici consecutive;
- pragul exact în lei îl stabilesc banca și rețeaua de carduri;
- scoate cardul din portofel la plată, ca să eviți ciocnirea cardurilor;
- funcția se poate dezactiva sau limita din aplicație la multe bănci.
Informațiile au caracter general; pentru condițiile cardului tău consultă contractul și informațiile băncii.
Întrebări frecvente
De ce mi se cere PIN la o plată contactless mică?
Pentru că ai atins numărul maxim de plăți consecutive fără PIN sau suma cumulată permisă de la ultima autentificare. După tastarea codului, contoarele se resetează.
Pot fi furați bani de pe card prin apropierea unui cititor de buzunar?
Riscul este foarte mic: distanța de citire e de câțiva centimetri, banii ar ajunge la un comerciant identificabil, iar datele citite nu permit plăți online. Pericolul real este cardul pierdut și neblocat.
Pot dezactiva plata contactless?
La multe bănci, da, din aplicația de mobile banking sau din internet banking. Dacă opțiunea nu există, întreabă banca despre alternative.
Care este suma maximă fără PIN?
Regulile europene permit cel mult echivalentul a 50 de euro pentru o singură plată fără autentificare strictă, iar pragul concret în lei îl stabilesc rețeaua de carduri și banca. Verifică valoarea actuală în informațiile băncii.
De ce noul meu card nu merge contactless?
La multe bănci, prima plată cu un card nou trebuie făcută cu cip și PIN. După aceasta, funcția prin apropiere devine activă.