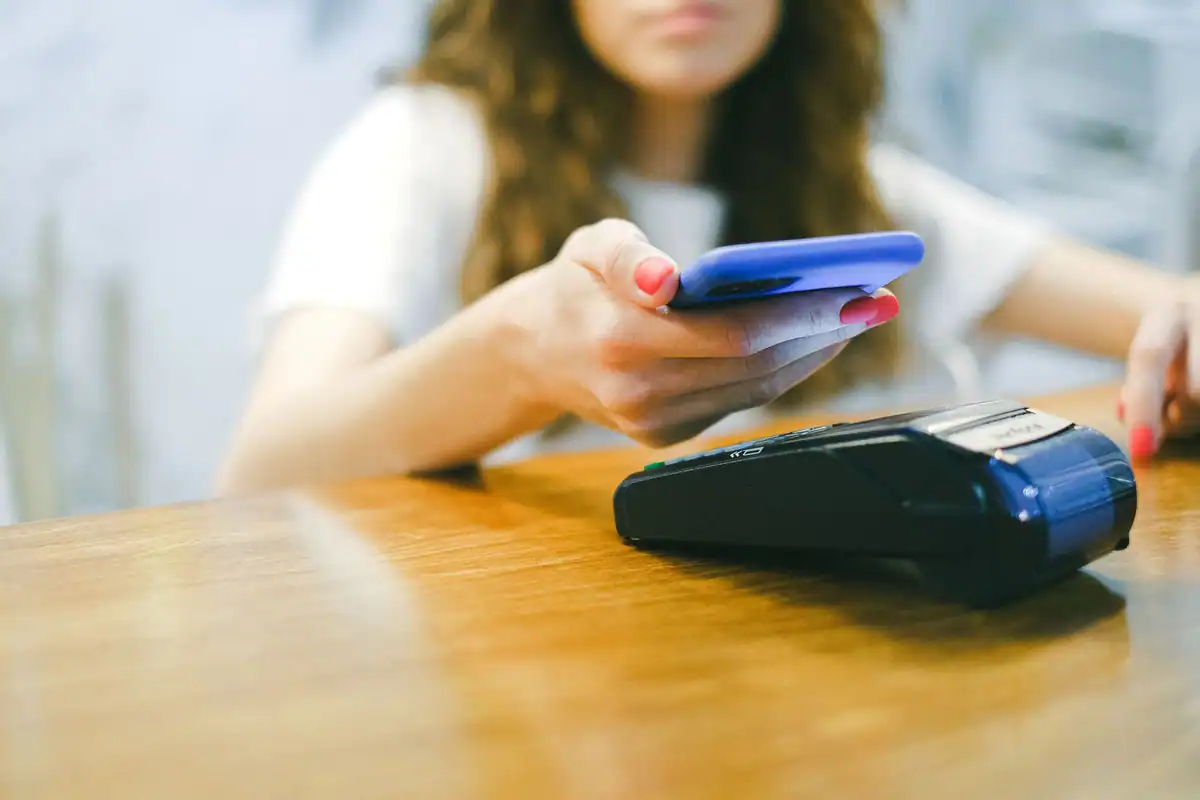
Cu un portofel digital plătești la casă apropiind telefonul sau ceasul de terminal, la fel ca un card contactless, dar cu un nivel suplimentar de protecție: dispozitivul nu păstrează numărul real al cardului, ci un număr de înlocuire, iar plata se confirmă prin amprentă, recunoaștere facială sau codul de deblocare. Pentru bancă și pentru comerciant, telefonul devine un card separat, legat de același cont.
În continuare afli cum funcționează tehnic această înlocuire a numărului, ce condiții trebuie să îndeplinească telefonul, cum adaugi cardul, ce se întâmplă cu retururile și abonamentele și ce faci dacă pierzi dispozitivul. Despre cardul fizic și costurile lui citește Cardul bancar: ghid complet despre tipuri, folosire și costuri. Informațiile sunt generale: compatibilitatea și opțiunile diferă în funcție de bancă, de telefon și de aplicația de portofel.
Ce este portofelul digital
Portofelul digital (wallet) este o aplicație din telefon sau din ceasul inteligent în care salvezi unul sau mai multe carduri bancare și cu care plătești prin apropiere, în aplicații sau pe site-uri. Există două mari categorii:
- Portofelele integrate în sistemul de operare al telefonului sau al ceasului, disponibile pentru cardurile emise de băncile care au aderat la ele.
- Funcția de plată din aplicația băncii, oferită de unele bănci direct în aplicația de mobile banking, pe telefoanele care permit acest lucru.
În ambele cazuri, plata în magazin folosește tehnologia NFC, aceeași ca la cardul contactless. Mecanismul de bază al plății prin apropiere este explicat în Plata contactless: cum funcționează și ce limite are. Diferența importantă ține de ce date stau în dispozitiv și de cum confirmi plata.
Tokenizarea: de ce numărul cardului nu stă în telefon
Tokenizarea înseamnă înlocuirea numărului real al cardului cu un alt număr, numit token, emis special pentru un anumit dispozitiv. Când adaugi cardul în portofel, banca și rețeaua de carduri generează acest token și îl leagă de cardul tău; în telefon sau în ceas se salvează doar tokenul.
| Element | Cardul fizic | Telefonul sau ceasul |
|---|---|---|
| Număr folosit la plată | Numărul cardului (PAN) | Tokenul dispozitivului |
| Ce vede comerciantul | Numărul cardului, parțial mascat pe bon | Tokenul, cu alte ultime cifre decât cardul |
| Cod unic pentru fiecare plată | Da, generat de cip | Da, generat de dispozitiv |
| Confirmarea identității | PIN, peste pragul contactless | Deblocarea dispozitivului |
| Ce se blochează la pierdere | Cardul, cu toate tokenurile lui | Doar tokenul dispozitivului pierdut |
Consecința practică: dacă datele dintr-o plată cu telefonul ar fi interceptate sau dacă baza de date a unui comerciant ar fi spartă, tokenul nu poate fi folosit pe alt dispozitiv și nici pentru plăți online obișnuite. Fiecare dispozitiv are tokenul lui; dacă adaugi același card în telefon și în ceas, ai două tokenuri diferite.
De ce bonul arată alte ultime cifre
Pe bonul de la casă și în aplicația portofelului vezi ultimele cifre ale tokenului, nu pe cele ale cardului. Este normal. Când îi spui unui comerciant ce card ai folosit, de exemplu la un retur, uită-te în portofel la cifrele numărului de dispozitiv.
Cum confirmi plata: amprentă, față sau cod
La plata cu telefonul sau cu ceasul, confirmarea identității se face pe dispozitiv, prin deblocarea lui, nu prin PIN-ul cardului tastat la terminal. Acest mod de verificare îndeplinește cerințele de autentificare strictă a clientului prevăzute de regulile europene, pentru că combină ceva ce ai (dispozitivul) cu ceva ce ești (amprenta, fața) sau ceva ce știi (codul de deblocare).
De aici decurg câteva diferențe față de cardul fizic:
- Nu tastezi PIN-ul cardului la terminal, nici pentru sume mai mari, în cele mai multe cazuri.
- Contoarele de plăți fără PIN nu te opresc ca la cardul fizic, pentru că fiecare plată este deja autentificată prin deblocare.
- Terminalul poate cere totuși PIN-ul în situații rare, de exemplu când nu recunoaște verificarea făcută pe dispozitiv; atunci introduci PIN-ul cardului.
- La ceas, deblocarea se face o singură dată, cu codul ceasului, și rămâne valabilă cât timp îl porți pe încheietură; când îl scoți, se blochează automat.
Atenție: Siguranța portofelului digital depinde de blocarea ecranului. Dacă oricine îți cunoaște codul de deblocare sau dacă ai adăugat amprenta altei persoane în telefon, acea persoană poate plăti cu cardurile tale.
Ce îți trebuie ca să plătești cu telefonul
Ca să folosești un portofel digital ai nevoie de un telefon sau ceas compatibil, de un card emis de o bancă participantă și de blocarea ecranului activată. Fără oricare dintre ele, opțiunea de plată nu apare sau cardul nu poate fi adăugat.
| Condiție | De ce contează | Cum verifici |
|---|---|---|
| Cip NFC în telefon sau ceas | Fără el nu poți plăti prin apropiere | Setările telefonului, secțiunea conexiuni |
| Blocarea ecranului activă | Este folosită pentru confirmarea plăților | Setările de securitate ale telefonului |
| Sistem de operare actualizat | Portofelele nu funcționează pe versiuni foarte vechi | Actualizările de sistem |
| Card de la o bancă participantă | Nu orice bancă oferă orice portofel | Pagina băncii sau aplicația ei |
| Telefon nemodificat | Pe telefoanele cu sistemul modificat (root, jailbreak) plata poate fi refuzată | Nu modifica sistemul pe telefonul cu care plătești |
Cum adaugi cardul
- Deschide aplicația de portofel sau aplicația băncii și alege opțiunea de adăugare a unui card.
- Scanează cardul cu camera sau introdu datele manual.
- Acceptă termenii emitentului afișați în aplicație, după ce îi citești.
- Confirmă că ești titularul, de obicei printr-un cod primit prin SMS sau printr-o aprobare în aplicația băncii.
- Așteaptă mesajul că, după activare, cardul este gata de folosit.
Codul de activare îl introduci doar în portofelul tău, pe telefonul tău. Dacă cineva te sună și îți cere codul primit pentru „activarea cardului în telefon”, este o tentativă de fraudă: escrocul încearcă să adauge cardul tău pe dispozitivul lui. Schema este descrisă în Apelul falsului angajat al băncii: cum funcționează frauda.
Unde poți plăti cu portofelul digital
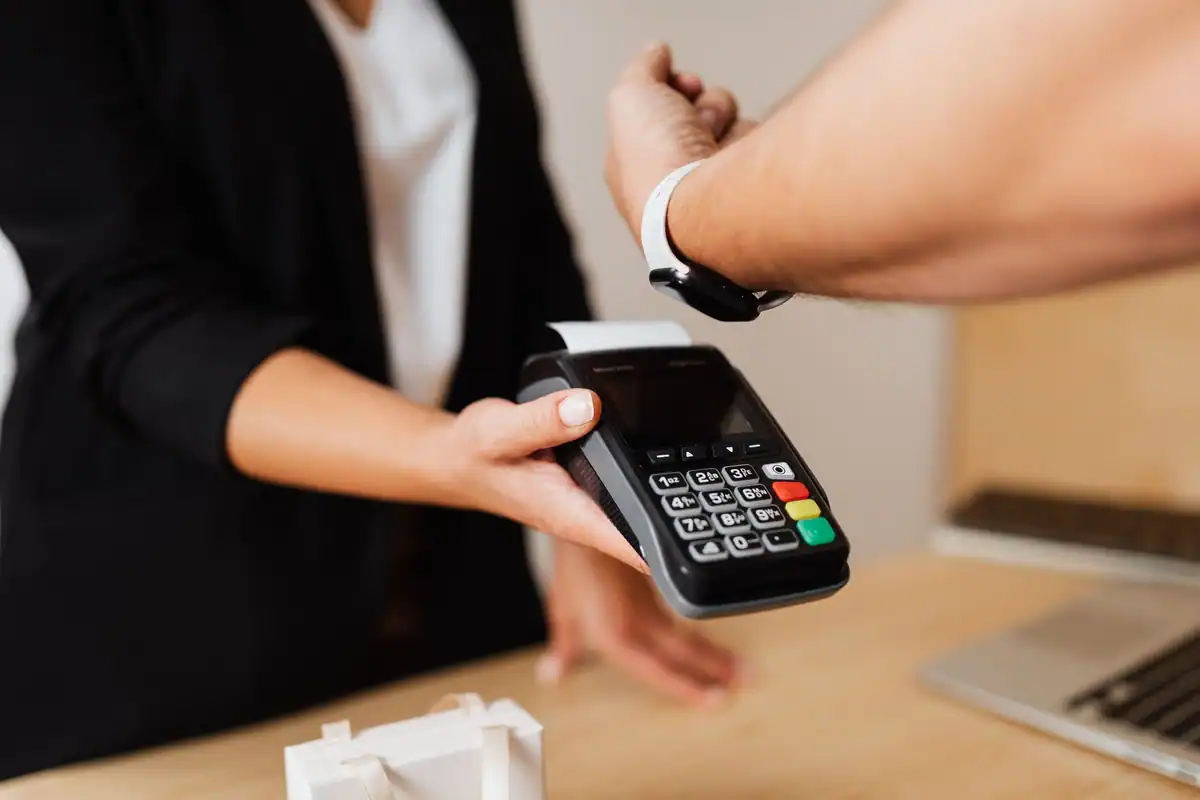
Portofelul digital funcționează oriunde se acceptă plata contactless, iar în plus poate fi folosit în aplicații și pe site-urile care afișează butonul portofelului respectiv. În toate cazurile, banii se iau din contul legat de card, cu aceleași comisioane ca la cardul fizic, inclusiv la conversia valutară.
- În magazine și restaurante: apropii telefonul sau ceasul de terminal, după deblocare.
- În transportul public care acceptă validarea contactless: validezi și prezinți la control același dispozitiv.
- În aplicații și pe site-uri: alegi plata prin portofel și confirmi cu amprenta sau fața, fără să mai introduci datele cardului.
- La unele bancomate: apropii telefonul pentru identificare și introduci PIN-ul cardului; disponibilitatea depinde de bancă și de bancomat.
Pentru cumpărăturile online unde portofelul nu este acceptat, o alternativă sigură este cardul virtual, explicat în Cardul virtual: cum îl folosești la cumpărăturile online.
Sfat: Dacă folosești des telefonul la plată, ține cardul fizic acasă sau într-un loc separat de telefon. Dacă pierzi unul dintre ele, celălalt rămâne funcțional, iar tu nu rămâi fără mijloc de plată.
Retururi, abonamente și card nou
Banii din retururi se întorc pe cardul de bază, dar comerciantul poate avea nevoie să identifice plata după tokenul dispozitivului. Uneori, pentru rambursare, ți se cere să apropii din nou telefonul de terminal.
Câteva situații frecvente:
- Retur în magazin: păstrează bonul și prezintă același telefon sau ceas cu care ai plătit.
- Card fizic înlocuit: la reînnoirea cardului sau la reemitere după deteriorare, multe tokenuri se actualizează automat, iar plata cu telefonul continuă să funcționeze. După un card blocat pentru fraudă sau furt, de obicei trebuie să adaugi din nou cardul nou în portofel.
- Abonamente plătite prin portofel în aplicații: se leagă de token, nu de cardul fizic, deci nu se pierd la simpla reînnoire a cardului.
- Telefon nou: tokenul nu se mută automat; adaugi cardul pe noul dispozitiv și îl ștergi din cel vechi înainte să îl vinzi sau să îl dai.
Ce faci dacă pierzi telefonul sau ceasul
Dacă pierzi dispozitivul, prioritatea este să suspenzi tokenul, ceea ce poți face fără să blochezi cardul fizic. Ordinea recomandată este următoarea:
- Localizează sau blochează dispozitivul de la distanță prin contul asociat telefonului, dacă ai activat această funcție.
- Șterge cardurile din portofel de la distanță sau cere băncii suspendarea tokenului dispozitivului pierdut.
- Verifică în aplicația băncii ultimele tranzacții, de pe un alt dispozitiv.
- Schimbă parolele contului telefonului și ale aplicațiilor importante, dacă bănuiești că dispozitivul a fost furat deblocat.
- Blochează cardul fizic doar dacă ai motive să crezi că datele lui au fost compromise.
Dacă și cardul fizic a dispărut, urmează pașii din Cardul pierdut sau furat: ce faci imediat, pas cu pas. Setările de securitate care merită activate în aplicația de mobile banking, ca să nu poată fi folosită de altcineva, sunt explicate în Aplicația de mobile banking: setările de securitate esențiale.
Avantaje, limite și confidențialitate
Portofelul digital adaugă siguranță prin token și autentificare biometrică, dar te face dependent de baterie și de dispozitiv. Merită să îl folosești alături de cardul fizic, nu în locul lui.
| Avantaje | Limite |
|---|---|
| Numărul real al cardului nu ajunge la comerciant | Fără baterie nu poți plăti |
| Confirmare prin amprentă sau față, fără PIN la casă | Nu toate băncile oferă toate portofelele |
| Suspendare separată la pierderea telefonului | Unele terminale vechi sau unii comercianți nu acceptă plata |
| Plată rapidă în aplicații, fără tastarea datelor | Retururile pot cere același dispozitiv |
| Mai multe carduri într-un singur loc | Siguranța depinde de codul de deblocare |
Furnizorul portofelului poate prelucra date despre tranzacții, în condițiile din politica lui de confidențialitate. Citește-o înainte de activare, mai ales secțiunile despre ce date se păstrează și cu cine se partajează. Dacă ai întrebări privind prelucrarea datelor personale, autoritatea competentă în România este ANSPDCP.
Ultimele recomandări
Portofelul digital îți transformă telefonul sau ceasul într-un card separat, cu propriul număr de înlocuire și cu confirmare prin deblocarea dispozitivului. Siguranța lui stă în tokenizare și în codul de blocare a ecranului, iar avantajul practic este că, la pierderea telefonului, suspenzi doar tokenul, nu întregul card.
De reținut:
- în dispozitiv stă un token, nu numărul real al cardului;
- plata se confirmă prin amprentă, față sau codul de deblocare;
- codul de activare a cardului în portofel nu se dă nimănui;
- la retur, prezinți același dispozitiv cu care ai plătit;
- la pierdere, ștergi cardurile de la distanță și anunți banca.
Informațiile au caracter general și nu țin loc de condițiile contractuale ale băncii tale.
Întrebări frecvente
Este mai sigur să plătesc cu telefonul decât cu cardul?
În general da, pentru că telefonul folosește un token în locul numărului cardului și cere deblocarea dispozitivului la fiecare plată. Siguranța depinde însă de un cod de blocare a ecranului pe care nu îl cunoaște altcineva.
Pot plăti cu telefonul fără internet?
De obicei da, pentru câteva plăți, pentru că dispozitivul păstrează temporar coduri de plată. După o perioadă fără conexiune, portofelul are nevoie de internet pentru a-și reîmprospăta codurile.
Trebuie să blochez cardul dacă îmi pierd telefonul?
Nu neapărat. Poți suspenda doar tokenul telefonului, de la distanță sau prin bancă, iar cardul fizic rămâne activ.
De ce cifrele de pe bon nu sunt aceleași cu cele de pe card?
Pentru că pe bon apar ultimele cifre ale tokenului dispozitivului, nu ale cardului. Le găsești în aplicația portofelului, la detaliile cardului.
Plata cu telefonul costă mai mult decât cea cu cardul?
De regulă nu, pentru că se aplică aceleași comisioane ca la cardul de bază. Verifică totuși lista de comisioane a băncii, mai ales pentru plățile în altă monedă.