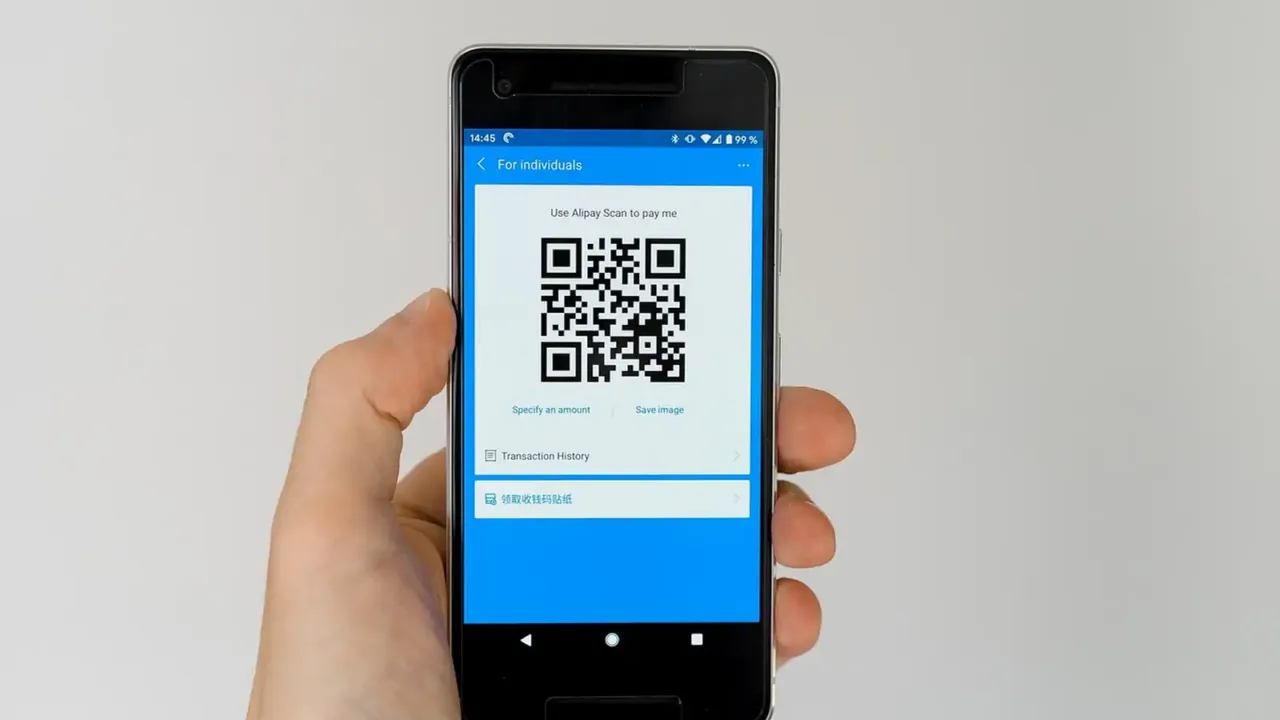
Codul QR este o imagine pătrată care ascunde o informație, cel mai des o adresă de internet. Când îl scanezi cu telefonul, ești trimis către acea adresă fără să o vezi scrisă. Tocmai această comoditate îl face util pentru meniuri, parcări sau plăți, dar și atractiv pentru cei care vor să te ducă pe o pagină falsă.
Un cod în sine nu este periculos, iar scanarea lui nu îți golește contul. Riscul apare după aceea: pagina care se deschide poate imita banca, un magazin sau un serviciu de parcare și îți poate cere datele cardului.
Unde apar codurile false
Fraudatorii se bazează pe locuri în care oamenii scanează fără să se gândească. Cele mai frecvente situații sunt:
- autocolante lipite peste codurile reale la parcări, stații de încărcare sau panouri publice;
- mesaje și e-mailuri care îți cer să scanezi un cod „pentru a reactiva contul”;
- facturi sau scrisori false, cu un cod de plată care duce către un cont străin;
- anunțuri online în care vânzătorul îți trimite un cod pentru „plata în siguranță”.
Mecanismul seamănă cu cel din frauda pe site-urile de anunțuri: ți se oferă o cale rapidă de plată, iar adresa reală este ascunsă.
Ce verifici înainte de scanare
Privește codul. Dacă observi că este un autocolant peste alt cod, sau că marginile sunt desprinse ori neuniforme, nu îl scana. Un cod tipărit direct pe suport, de pildă pe un panou oficial, este mai de încredere decât unul lipit.
Gândește-te și la context. Banca nu îți trimite coduri QR prin mesaje ca să îți ceară date. Dacă un mesaj te grăbește să scanezi, este un semn de alarmă, la fel ca în cazul phishingului bancar.
Ce verifici după scanare
Majoritatea telefoanelor afișează adresa înainte de deschidere. Citește-o cu atenție: numele domeniului trebuie să fie cel al serviciului pe care îl cauți, fără litere în plus sau extensii neobișnuite. Dacă adresa este scurtată sau ciudată, nu continua.
| Semn | Ce înseamnă | Ce faci |
|---|---|---|
| Adresă scurtată sau cu litere amestecate | poate ascunde destinația reală | nu deschizi pagina |
| Pagina cere date complete ale cardului pentru o plată mică | posibilă pagină falsă | închizi și verifici altfel |
| Pagina cere parola de internet banking | tentativă de phishing | nu introduci nimic |
| Presiune de timp („plătești în 5 minute”) | tehnică de păcălire | te oprești și verifici |
Plata prin cod QR, în condiții sigure
Unele aplicații bancare permit plata prin scanarea unui cod emis de comerciant. În acest caz, scanezi codul din chiar aplicația băncii, iar detaliile plății apar în interfața ei: beneficiarul, suma și descrierea. Verifică-le înainte să aprobi. Aplicația care confirmă plata trebuie să fie cea oficială; aspecte de setări găsești în setările de securitate pentru mobile banking.
Dacă o pagină cere confirmare suplimentară, bazează-te pe sistemul din banca ta, nu pe linkuri primite: 3D Secure se face în aplicația sau canalul băncii, nu pe o pagină cu aspect aproximativ identic.
Ce faci dacă ai introdus date pe o pagină suspectă
Acționează repede, pentru că timpul contează:
- Blochează cardul din aplicație sau sună la banca ta.
- Dacă ai introdus și parola de internet banking, schimb-o imediat și verifică activitatea recentă.
- Notează ce pagină ai vizitat, la ce oră și ce date ai introdus.
- Verifică extrasul și notificările pentru plăți neautorizate.
- Urmează pașii din ghidul pentru victimele fraudelor bancare și, dacă este cazul, depune o plângere la poliție.
Dacă un cod te-a dus pe o aplicație care îți cere acces la telefon, nu o instala; despre riscurile acestor aplicații vezi aplicațiile de acces la distanță.
Obiceiuri simple de protecție
- Folosește aplicația de cameră a telefonului, care arată adresa înainte de deschidere.
- Nu scana coduri primite de la necunoscuți.
- Pentru parcări sau alte servicii publice, verifică dacă există și altă metodă de plată.
- Menține telefonul actualizat și activează blocarea ecranului.
- Setează limite rezonabile pe card, ca să reduci pierderea în cazul unei greșeli.
Un exemplu tipic
Parchezi într-un loc aglomerat și vezi un cod QR pe un stâlp, cu mențiunea că poți plăti parcarea de acolo. Scanezi, se deschide o pagină care seamănă cu a serviciului oficial și ți se cere cardul. Dacă ai o clipă de ezitare, caută un panou oficial, o aplicație cunoscută sau un automat. Câteva secunde de verificare costă mai puțin decât o plată trimisă către un fraudator și decât timpul pierdut ulterior cu banca.
Ce merită reținut despre codurile QR și securitatea plăților
- Codul QR este o adresă web ascunsă, nu un mecanism de plată sigur în sine.
- Cele mai periculoase sunt codurile lipite peste altele și cele primite prin mesaje.
- Citește adresa afișată după scanare înainte de a deschide pagina.
- Nu introduce date de card sau parole pe o pagină la care ai ajuns printr-un cod necunoscut.
- După o greșeală, blochează cardul și sună la bancă fără să aștepți.
Întrebări frecvente
Scanarea unui cod îmi poate fura banii?
Simpla scanare nu retrage bani. Pericolul vine din ce faci după: dacă introduci date pe o pagină falsă sau instalezi o aplicație dubioasă.
Sunt sigure plățile prin cod QR din aplicația băncii?
Sunt mai sigure decât plățile prin pagini deschise din linkuri necunoscute, pentru că detaliile apar în aplicația oficială. Verifică totuși beneficiarul și suma înainte de a confirma.
Cum recunosc un cod QR lipit peste altul?
Cauți margini ridicate, colțuri desprinse sau un strat de hârtie vizibil. Dacă ai dubii, plătește altfel sau cere ajutorul personalului.
Ce fac dacă am plătit unui cont greșit prin cod?
Anunță imediat banca și cere să încerce recuperarea sumei. Succesul nu este garantat, dar rapiditatea ajută. Vezi și articolul despre transferul greșit.
Pot raporta un cod QR fals?
Da, anunță administratorul locului unde l-ai văzut și, dacă este cazul, autoritățile. Nu îl scana și nu îl atinge, ca să nu îl strici înainte de verificare.