Schimbul valutar la bancă este operațiunea prin care cumperi sau vinzi valută în schimbul lei, la cursul stabilit de bancă în acel moment. Îl faci când pleci în vacanță și vrei euro în numerar, când îți vine salariul în euro și ai nevoie de lei, când plătești o factură în dolari sau când muți economii dintr-o monedă în alta. De multe ori îl faci și fără să-ți dai seama, de exemplu când trimiți o plată în euro din contul în lei.
Cel mai important lucru de înțeles este că banca nu schimbă la cursul publicat de Banca Națională a României, ci la propriile cursuri, care includ o marjă. Diferența pare mică pe cursul afișat, dar la sume mari sau la schimburi repetate devine un cost real, adesea mai mare decât orice comision vizibil. Articolul îți arată cum citești cursurile, cum calculezi costul și cum alegi canalul potrivit.
Ce înseamnă cursul de cumpărare și cursul de vânzare
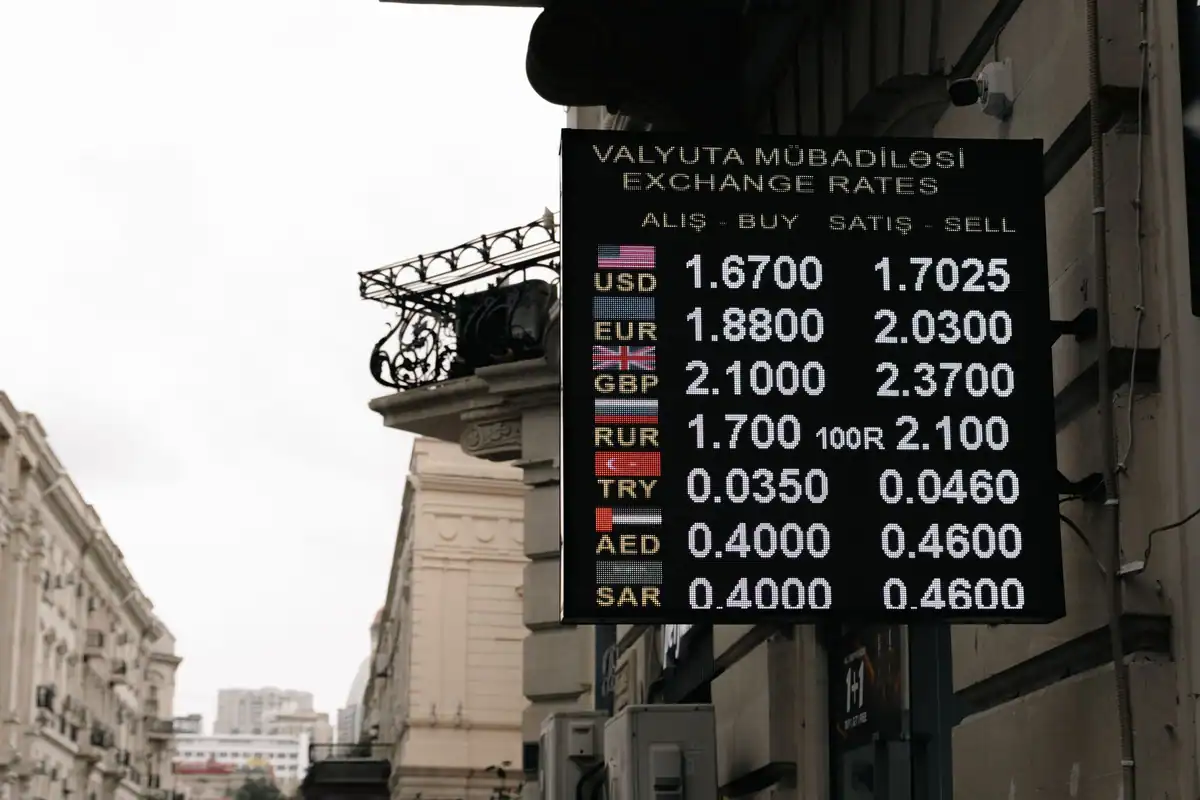
Banca afișează pentru fiecare monedă două cursuri: cursul de cumpărare, la care banca cumpără valuta de la tine, și cursul de vânzare, la care banca îți vinde valuta. Cursurile sunt formulate din perspectiva băncii, nu a clientului, iar această inversare creează des confuzii.
| Ce vrei să faci | Ce face banca | Cursul aplicat |
|---|---|---|
| Ai euro și vrei lei | cumpără euro de la tine | cursul de cumpărare, mai mic |
| Ai lei și vrei euro | îți vinde euro | cursul de vânzare, mai mare |
| Ai dolari și vrei euro | cumpără dolari și vinde euro | două cursuri sau un curs încrucișat |
Diferența dintre cursul de vânzare și cel de cumpărare se numește spread. Cu cât spreadul este mai mare, cu atât pierzi mai mult dacă schimbi și apoi revii la moneda inițială. Dacă schimbi lei în euro și, peste o săptămână, aceiași euro înapoi în lei, la un curs de piață neschimbat rămâi cu mai puțini lei decât aveai, exact cu valoarea spreadului.
Cursul BNR și cursul băncii
Cursul de referință este cursul publicat de Banca Națională a României în fiecare zi bancară, calculat pe baza tranzacțiilor de pe piața valutară interbancară. Are rol de reper: este folosit în contabilitate, în declarații fiscale, în contracte și pentru calculul unor obligații, dar nu este un curs la care poți tranzacționa ca persoană fizică.
Fiecare bancă își stabilește liber propriile cursuri pentru clienți, pornind de la cursul pieței interbancare din acel moment, la care adaugă o marjă. Cursurile băncilor se pot actualiza de mai multe ori pe zi, în funcție de evoluția pieței. Cursurile de referință publicate de BNR le găsești pe site-ul oficial al băncii centrale, la adresa bnr.ro.
Important: Cursul de referință al BNR nu include nicio marjă și de aceea pare întotdeauna mai bun decât cel al oricărei bănci. Folosește-l ca etalon pentru a compara ofertele, nu ca preț la care te poți aștepta să schimbi.
Marja: cum calculezi costul real al schimbului
Marja de schimb este diferența procentuală dintre cursul aplicat de bancă și un curs de referință, de exemplu cursul BNR al zilei sau cursul pieței din acel moment. Ea este, de fapt, prețul serviciului de schimb, chiar dacă nu apare ca un comision separat.
Formula simplă
- Notează cursul aplicat de bancă (de vânzare, dacă cumperi valută; de cumpărare, dacă vinzi).
- Notează cursul de referință al zilei.
- Calculează diferența: curs aplicat minus curs de referință, în valoare absolută.
- Împarte diferența la cursul de referință și înmulțește cu 100: obții marja în procente.
- Înmulțește diferența cu suma în valută: obții costul total în lei.
Un exemplu ipotetic
Să presupunem, strict ca exemplu de calcul, că o bancă îți vinde euro cu o marjă de 2% peste cursul de referință. La 1.000 de euro cumpărați, plătești în lei echivalentul a 1.020 de euro la cursul de referință, deci costul schimbului este echivalentul a 20 de euro. Dacă la aceeași operațiune banca mai percepe și un comision separat, îl adaugi la cost. Valorile reale ale marjelor diferă de la o bancă la alta și de la un canal la altul; le afli comparând cursurile afișate cu cursul de referință în aceeași zi.
| Componentă a costului | Unde o vezi | Observații |
|---|---|---|
| Marja inclusă în curs | comparând cursul băncii cu cel de referință | adesea cel mai mare cost |
| Comision de schimb | în lista de comisioane | multe bănci nu percep comision separat la schimbul prin cont |
| Comision de retragere sau depunere numerar | în lista de comisioane a contului | se aplică uneori la operațiunile cu numerar |
| Costul schimbului dublu | când treci prin două valute | evită conversiile succesive |
Canalele de schimb: numerar, cont, aplicație
Același schimb valutar poate avea costuri diferite în funcție de canal. Băncile afișează de regulă cursuri separate pentru numerar și pentru operațiunile prin cont, iar în aplicație cursurile pot fi și mai bune, pentru că operațiunea nu implică manipularea de bancnote.
| Canal | Cum funcționează | Ce să știi |
|---|---|---|
| Ghișeu, numerar | dai lei și primești valută în bancnote sau invers | spread de regulă mai mare; disponibilitatea bancnotelor poate fi limitată |
| Ghișeu, între conturi | schimbul se face între contul în lei și cel în valută | spread de regulă mai mic decât la numerar |
| Aplicația băncii | schimbi singur între conturile proprii, la cursul afișat | cursul se vede înainte de confirmare; disponibil și în afara programului |
| Plată cu cardul în valută | conversia o face banca sau rețeaua de carduri | depinde de moneda contului și de opțiunea aleasă la terminal |
| Transfer în valută din cont în lei | banca vinde valuta la cursul ei | cursul apare în ecranul de confirmare |
Pentru plățile cu cardul în străinătate există o capcană separată, conversia dinamică, explicată în Cardul în străinătate: conversia valutară și capcana DCC.
Sfat: Dacă știi că vei avea nevoie de numerar în valută pentru o călătorie, schimbă întâi din contul în lei în contul în valută prin aplicație, apoi retrage valuta de la ghișeu sau de la un ATM al băncii care oferă valută. Verifică însă comisionul de retragere pentru contul în valută, care poate anula avantajul.
Când se schimbă cursul și de ce contează ora
Cursurile băncilor urmează piața valutară, care funcționează în zilele lucrătoare; în afara orelor de tranzacționare și în weekend, multe bănci aplică o marjă suplimentară pentru a se proteja de mișcările de curs de la redeschiderea pieței. Schimbul făcut sâmbătă seara din aplicație poate fi, așadar, mai scump decât același schimb făcut marți dimineața.
Ce verifici înainte de a schimba
- ora și ziua: dacă schimbul nu e urgent, fă-l în timpul programului de lucru al pieței, într-o zi lucrătoare;
- cursul afișat în aplicație înainte de confirmare, comparat cu cel de referință;
- valabilitatea cursului: unele aplicații îți blochează cursul doar câteva secunde sau minute;
- perioadele de volatilitate: în zilele cu mișcări mari ale pieței, spreadurile se pot lărgi.
Nimeni nu poate prevedea evoluția cursului, iar încercarea de a prinde momentul perfect seamănă mai mult cu speculația decât cu economisirea. Pentru nevoi recurente, de exemplu o rată în euro, schimbul regulat, în sume egale, reduce riscul de a schimba totul la un moment nefavorabil.
Cursul preferențial pentru sume mari
Pentru sumele mari, multe bănci oferă un curs preferențial sau negociat, cu o marjă mai mică decât cea afișată standard. Pragul de la care se aplică și modul de obținere diferă: la unele bănci cursul preferențial apare automat în aplicație peste o anumită sumă, la altele trebuie cerut la sucursală sau la departamentul de trezorerie.
Dacă ai de schimbat o sumă importantă, de exemplu pentru un avans la o locuință sau pentru o investiție în străinătate, întreabă banca înainte dacă poate oferi un curs negociat și compară oferta cu cursul de referință al zilei. Diferența de câteva zecimi de procent, aplicată unei sume mari, poate însemna o economie semnificativă.
Schimbul valutar ascuns în plăți și încasări
Schimbul valutar apare automat ori de câte ori moneda contului diferă de moneda plății, chiar dacă nu l-ai cerut explicit. Este important să știi cine face conversia și la ce curs.
- Plătești în euro din contul în lei: banca îți vinde euro la cursul de vânzare; vezi Transferul SEPA: ce este, cât durează și cât costă.
- Primești euro în contul în lei: banca cumpără euro de la tine la cursul de cumpărare, adesea fără să te întrebe.
- Trimiți dolari din contul în lei: banca îți vinde dolari; dacă trimiți în altă monedă decât cea a beneficiarului, conversia o face altă bancă; detalii în Transferul SWIFT: costuri și opțiunile OUR, SHA și BEN.
- Plătești cu cardul în valută: conversia depinde de rețeaua cardului și de banca ta.
Dacă primești regulat venituri în valută, un cont în aceeași monedă îți permite să alegi singur momentul conversiei. Despre riscul de curs al economiilor în valută citește Depozitul în valută vs. în lei: riscul de curs explicat, iar despre alegerea conturilor, Contul bancar: ghid complet de la deschidere la închidere.
Numerarul în valută: detalii practice
Schimbul de numerar are câteva particularități pe care e bine să le cunoști înainte să mergi la ghișeu.
- Disponibilitatea: nu toate sucursalele au stoc din toate monedele; pentru sume mari sau monede mai rare, banca îți poate cere să comanzi bancnotele cu câteva zile înainte.
- Starea bancnotelor: bancnotele rupte, foarte uzate sau scrise pot fi refuzate ori acceptate doar pentru verificare.
- Monedele metalice în valută nu sunt, de regulă, schimbate de bănci.
- Actul de identitate: pentru operațiunile cu numerar, banca îți poate cere actul de identitate, conform obligațiilor de cunoaștere a clientelei și de prevenire a spălării banilor.
- Justificarea sumelor mari: pentru depuneri mari de numerar, banca poate cere documente privind proveniența banilor.
Banca sau casa de schimb valutar
Pe lângă bănci, în România funcționează case de schimb valutar autorizate, care fac doar operațiuni cu numerar. Ele pot avea, uneori, cursuri mai bune decât ghișeul băncii pentru numerar, dar diferențele variază mult de la o locație la alta, mai ales în zonele turistice și în aeroporturi.
Când compari, uită-te la:
- cursul efectiv aplicat pentru suma ta, nu la cel afișat cu caractere mari;
- comisioanele suplimentare, care trebuie afișate vizibil;
- chitanța sau documentul de schimb, pe care trebuie să-l primești pentru fiecare operațiune;
- siguranța: evită schimbul de bani cu persoane din stradă, care oferă cursuri tentante, dar pot da bancnote false sau pot înșela la numărare.
Pentru schimburile prin cont, banca rămâne de regulă varianta mai simplă și mai ieftină, pentru că nu implică numerar. Comisioanele contului în valută le compari ca pe ale oricărui cont, după explicațiile din Comisioanele contului bancar: ce plătești și cum compari. Un rezumat al tuturor operațiunilor de plată în care apare conversia găsești în Transferurile bancare: ghid complet despre plăți și termene.
Informațiile din acest articol au caracter general și nu reprezintă consultanță financiară sau de investiții. Cursurile, marjele și comisioanele se schimbă permanent și diferă între bănci; pentru decizii privind sume importante sau economii în valută, consultă un consultant financiar autorizat și ține cont că orice expunere valutară implică riscul de pierdere din evoluția cursului.
Ce iei cu tine din acest ghid
La bancă schimbi valuta la cursurile băncii, nu la cursul BNR, iar diferența dintre ele, marja, este principalul cost al schimbului. Ea variază după canal, ora și ziua schimbului și suma schimbată. Compararea cursului aplicat cu cel de referință, evitarea conversiilor duble și alegerea momentului potrivit te ajută să plătești mai puțin.
De reținut:
- cursul de cumpărare se aplică atunci când vinzi valută băncii, cel de vânzare când cumperi;
- cursul BNR este un reper, nu un curs de tranzacționare;
- schimbul prin cont sau aplicație e de regulă mai ieftin decât cel cu numerar;
- în weekend și în afara orelor de piață, marjele pot fi mai mari;
- pentru sume mari, cere un curs preferențial.
Întrebări frecvente
De ce cursul băncii e diferit de cursul BNR?
Pentru că banca își adaugă marja peste cursul pieței, ca preț al serviciului. Cursul BNR este un curs de referință, la care persoanele fizice nu pot tranzacționa.
Când e mai avantajos să schimb valută la bancă?
În zilele lucrătoare, în timpul programului pieței valutare, prin cont sau prin aplicație, nu cu numerar. Evită schimburile urgente în weekend, când multe bănci aplică marje suplimentare.
Plătesc comision la schimbul valutar în aplicație?
La multe bănci, schimbul între conturile proprii nu are comision separat, costul fiind inclus în curs. Verifică lista de comisioane a băncii tale.
Ce curs se aplică dacă primesc euro în contul în lei?
Banca îți cumpără euro la cursul ei de cumpărare din momentul procesării plății. Ca să alegi singur momentul conversiei, comunică plătitorului IBAN-ul unui cont în euro.
Pot negocia cursul valutar cu banca?
Pentru sume mari, multe bănci oferă un curs preferențial, automat în aplicație sau la cerere. Pentru sumele mici, se aplică de regulă cursul standard afișat.